图解石油钻采专用设备行业发展现状
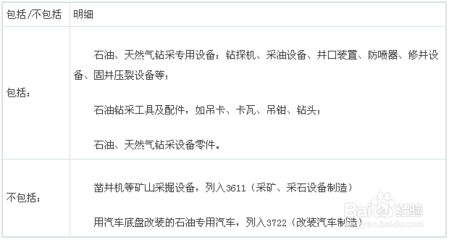
石油钻采专用设备是油气勘探开发的核心支撑,包括钻机、采油树、抽油机、井下工具等,其发展水平直接关系到油气资源的开发效率与安全。全球能源格局深刻调整,油价波动、能源转型与地缘政治交织,推动石油钻采专用设备行业呈现新的发展态势。本文通过图文结合的方式,从市场规模、技术进展、竞争格局、政策环境及未来趋势等维度,图解行业现状。
一、市场规模:全球稳健增长,中国占比提升
根据 Spears & Associates 及中国石油和石油化工设备工业协会(CPEIA)数据,2023年全球石油钻采专用设备市场规模约为 1,850 亿美元,同比增长 6.9%。预计 2024-2028 年复合增长率(CAGR)为 4.5%-5.5%,到2028年有望突破 2,300 亿美元。
区域分布上,北美仍为最大市场(占比约 35%),主要受页岩油气开发驱动;中东(18%)和亚太(22%)紧随其后。中国市场占全球比重从2019年的 15% 提升至2023年的 19%,成为增长最快的地区之一。
(图1:2018-2023年全球石油钻采专用设备市场规模及增速)
二、技术进展:智能化、电动化、深水化
行业技术迭代加速,主要呈现三大方向:
- 智能化钻井:旋转导向系统、随钻测井(LWD)、自动化钻机普及率提升。2023年全球智能钻机渗透率约 12%,预计2028年将达 25%。
- 电动化压裂:电驱压裂泵替代柴油驱动,降低碳排放和噪音。北美页岩区电驱压裂占比已超 60%。
- 深水与超深井设备:水深 3000 米以上的水下采油树、防喷器需求上升。2023年深水设备市场规模约 220 亿美元,年增 8%。
(图2:2020-2028年智能钻机渗透率趋势)
三、竞争格局:国际巨头主导,国内企业崛起
全球市场高度集中:斯伦贝谢(SLB)、哈里伯顿(Halliburton)、贝克休斯(Baker Hughes)三大油服巨头占据约 45% 的高端设备份额。设备制造领域,国民油井华高(NOV)在钻机与井控设备领先,卡特彼勒(Caterpillar)在压裂动力领域强势。
中国企业快速成长:杰瑞股份、石化机械、宝石机械、兰石重装等在国内市场占据主导,并在中东、俄罗斯、非洲等地区扩大出口。2023年中国石油钻采设备出口额达 78 亿美元,同比增长 15%。
(图3:2023年全球石油钻采专用设备市场份额)
四、政策与市场环境:能源安全与低碳转型双重驱动
- 能源安全:欧洲能源危机后,多国加强本土油气勘探, permitting 加速,pump 设备需求回升。
- 低碳政策:欧盟碳边境调节机制(CBAM)及各国甲烷减排法规,推动设备向低排放、电气化升级。
- 油价波动:2023年布伦特原油均价 82 美元/桶,刺激上游资本开支增长 11%,直接拉动设备采购。
(图4:2022-2024年全球上游资本开支与油价对比)
五、未来趋势:数字化、服务化、绿色化
- 数字孪生与远程运维:设备全生命周期管理,预测性维护降低停机时间 30% 以上。
- 设备即服务(EaaS):从卖设备转向卖服务,按 performance 收费,降低客户初始投资。
- 氢能与CCUS设备拓展:钻采设备企业向地热钻井、二氧化碳封存井等新领域延伸。
预计到 2030 年,全球石油钻采专用设备市场规模将达 2,800 亿美元,其中智能与绿色设备占比超 40%。
(图5:2030年石油钻采设备细分市场预测)
石油钻采专用设备行业正处于周期性复苏与技术变革的交汇期。短期内,油气需求韧性和资本开支回升支撑市场;中长期,数字化、电动化和低碳转型将重塑竞争格局。中国企业需抓住“一带一路”机遇,突破高端装备技术壁垒,提升全球份额。
如若转载,请注明出处:http://www.shenghenglian.com/product/56.html
更新时间:2026-10-22 08:16:16